

El 13 de marzo de 2019, se publicó en el Diario Oficial El Peruano, la Resolución de Superintendencia Nº 051-2019/SUNAT, a través de la cual la Administración Tributaria consolida las facilidades tributarias de los sujetos, cuyo domicilio fiscal se encuentre en zonas declaradas en estado de emergencia, mediante Decreto Supremo, a consecuencia de desastres naturales.
1. Serán beneficiarios de dichas facilidades, los deudores tributarios cuyo domicilio fiscal se encuentre ubicado, a la fecha de publicación del Decreto Supremo , en la zona comprendida en la declaratoria de emergencia ; con excepción, de los que pertenezcan al Directorio de la Intendencia de Principales Contribuyentes Nacionales (PRICOS).
2. Los beneficiarios podrán declarar y pagar sus obligaciones tributarias de periodicidad mensual – que venzan a partir de la fecha de publicación del Decreto Supremo (D.S.) y en los meses detallados en el ANEXO – en las nuevas fechas de vencimiento señaladas en el mismo ANEXO (R.S. Nº 051-2019/SUNAT).
3. El plazo de la Declaración Jurada Anual del Impuesto a la Renta y del ITF que se cumpla en el periodo comprendido entre la fecha de publicación del D.S que declare la emergencia y hasta el último día calendario del mes en que culmina el plazo de esta obligación, podrá ser presentada y pagada hasta la fecha en que vence la obligación mensual del periodo en que culmina la declaratoria de emergencia.
También se aplica a la presentación y pago de dichos tributos; con respecto a los contribuyentes, cuyo cronograma de vencimiento inicie en el mes en que culmine el plazo de la declaratoria de emergencia y finalice en el mes siguiente.
4. En el caso, que libros y registros vinculados a asuntos tributarios, documentos y otros antecedentes de operaciones o situaciones de implicancia tributaria (físicos), hayan sido destruidos o extraviados entre la fecha de publicación del D.S. y hasta el último día de la declaratoria de emergencia; los beneficiarios tendrán un plazo excepcional de (90) días calendario para rehacer dichos documentos.
Además, en el supuesto de la destrucción o pérdida de los libros y registros electrónicos de los sujetos incorporados y obligados al SLE – PLE, los beneficiarios tendrán igualmente (90) días calendario para rehacer dichos documentos electrónicos; siempre y cuando, la destrucción o pérdida se haya dado en el lapso indicado en el párrafo anterior.
5. Las fechas máximas de atraso de los registros de ventas e ingresos y de compras electrónicos, que venzan durante la vigencia de la declaratoria de emergencia, se prorrogan hasta un día antes de la fecha de vencimiento fijada en el cronograma original correspondiente al periodo en que culmine la situación.
6. Las fechas de vencimiento para la presentación de la Declaración de Predios y la DAOT, fijadas a partir de la publicación del D.S. y hasta el último día del mes en que culmine la declaratoria de emergencia , se prorrogarán de acuerdo con el siguiente cuadro:
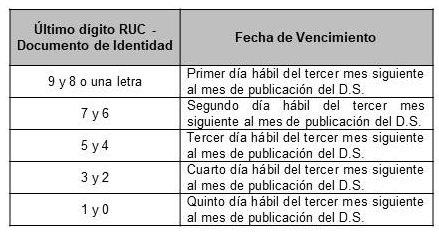
7. Las declaraciones informativas y comunicaciones del Sistema de Emisión Electrónica (SEE), que cumplan durante la vigencia de la declaratoria de emergencia podrán ser remitidas hasta el noveno día hábil del mes que se deba declarar la primera obligación tributaria mensual prorrogada.
8. Las fechas de vencimiento para la presentación de la Declaración Anual de Notarios – o en su defecto la constancia de no tener información a declarar – fijadas a partir de la publicación del Decreto Supremo (D.S) y hasta el último día del mes en que culmine la declaratoria, se prorrogan hasta el último día hábil del tercer mes siguiente al de la publicación del D.S.
9. Se establece un procedimiento de emergencia para la solicitud de libre disposición de los montos depositados.
La solicitud se presentará por única vez a partir del día siguiente de la publicación del decreto supremo que declara la emergencia y hasta el último día hábil del mes en que culmina, mediante un escrito firmado por el titular o representante legal ante cualquier centro de servicios al contribuyente o a través de SUNAT Operaciones en Línea.
10. La libre disposición comprende el saldo acumulado hasta el último día del mes anterior a aquél en que se publica la norma de la emergencia.
11. Se modifican los supuestos de pérdida del aplazamiento y/o fraccionamiento o refinanciamiento de la deuda tributaria por tributos internos en los casos de los sujetos señalados previamente.
12. Adicionalmente, se establece que la R.S No. 051-2019 no será aplicable respecto de aquellos supuestos en los que el plazo de la declaratoria haya culminado al 13 de marzo de 2019, excepto la inaplicación de sanciones por las infracciones tipificadas en los numerales 5 y 10 del artículo 175° del Código Tributario, referidas al llevado con atraso de los libros y/o registros contables, y el no registro dentro de los plazos máximos de atraso de ingresos, rentas, patrimonio, bienes, ventas, remuneraciones o actos gravados.
Asimismo, en los casos en los que el plazo de la declaratoria no haya culminado al 13 de marzo de 2019, se deberá:
(i) aplicar el cronograma especial para el cumplimiento de obligaciones mensuales e
(ii) inaplicar las sanciones tipificadas en los numerales 5 y 10 del artículo 175° del Código Tributario (referidas al llevado con atraso de los libros y/o registros contables, y el no registro dentro de los plazos máximos de atraso de ingresos, rentas, patrimonio, bienes, ventas, remuneraciones o actos gravados), en los términos previstos por la norma.
13. El periodo a consignar por los beneficiarios en el Formulario Nº 1649, a fin de presentar la Solicitud de Devolución del saldo a favor por exportación, se mantiene; adecuándose su supuesto a los estándares de la R.S. Nº 051-2019/SUNAT.
Asimismo, en las solicitudes presentadas por el mismo concepto, pero por medios distintos al Formulario Nº 1649; los beneficiarios deberán tener en cuenta las disposiciones especiales.
14. Finalmente, se derogan las Resoluciones de Superintendencia N°021-2007/SUNAT y 076-2017/SUNAT; el numeral a.2) del segundo párrafo del inciso a) del artículo 4° de la Resolución de Superintendencia N°166-2009/SUNAT; el artículo 2° de la Resolución de Superintendencia N°128-2015/SUNAT y el artículo 3 de la Resolución de Superintendencia N°132-2017/SUNAT, que contienen medidas similares a las aprobadas.
Adjuntamos el ANEXO de la R.S. Nº 051-2019/SUNAT del día 13.03.2019 en la página 56 https://diariooficial.elperuano.pe/Normas
Vigencia: 14 de marzo de 2019
Cualquier duda, no dude en consultarnos: estudio@dofnupra.pe